


dスマホローン ドコモのアプリローンでキャッシング・お借入れ
4.5770.00 レビュー
アプリの仕様
- バージョン
- 2.2.0
- 更新日
- ライセンス
- Free
- ダウンロード
- 100,000+
- 開発者
- NTT DOCOMO
- カテゴリ
- ファイナンス
- プラットフォーム
- Android
スクリーンショット
 分析者 AppCompare
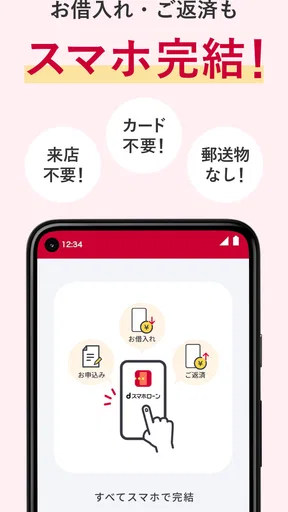
家計が少し苦しいとき、ローンの申込みをするために店舗へ行ったり、書類をまとめて郵送したりするのは、かなり気が重いものです。私が「dスマホローン ドコモのアプリローンでキャッシング・お借入れ」を試してまず感じたのは、申込みから借入れ、返済までをスマートフォン上で進められる手軽さでした。ドコモの回線契約がなくても申込みできるため、ドコモユーザーだけのサービスと決めつけなくてよい点も分かりやすいです。
ただし、これは支出管理アプリやポイントアプリではなく、借入れを扱う金融サービスです。ボタンを押せばすぐ解決する種類のものではありません。自分の収入と返済予定を確認し、家族と共有している端末なら、誰がどのアカウントを使っているのかまで整理してから利用するのが安全です。私は、スマホだけで手続きを進めたい人には便利だと感じましたが、借入れの判断そのものを簡単にしてしまう人には慎重さが必要だと思います。
共有端末で使うときに最初に考えたいこと
家庭では、一台のスマートフォンを家族が順番に使ったり、契約者と実際の利用者が違ったりすることがあります。そうした環境で金融アプリを使う場合、最初に確認したいのは「この端末を誰が操作するのか」です。画面を見られる可能性がある端末で申込みを進めると、借入れに関する情報が意図せず知られることがあります。
たとえば、急な医療費や家電の故障で、夜に自分のスマートフォンから手続きを確認する場面を考えてみてください。家族が普段使うタブレットや共有端末ではなく、本人が管理できる端末で作業するほうが落ち着いて進められます。申込み中に席を外すなら画面を開いたままにせず、本人確認に使う情報や通知の扱いにも注意したいところです。
ここで大切なのは、ドコモの回線契約の有無と、端末を安全に管理できるかは別の話だという点です。回線契約がない人でも申込みできる一方、家族名義の端末や共用端末であれば、ログイン状態や通知の表示を自分で確認する必要があります。私は、契約会社よりも端末とアカウントの境界を先に整えるべきだと感じました。
共有端末で家計を管理している家庭では、借入れの情報を家族に伝えるかどうかも事前に決めておくとよいでしょう。秘密にしたまま返済日を迎えると、家計の引き落としや生活費の調整で、かえって問題が大きくなることがあります。アプリに家族向けの管理機能があると想定せず、必要な連絡は本人同士で行うのが現実的です。
申込み前に分けておきたい本人情報
金融サービスでは、スマートフォンを持っている人と、申込みをする人を混同しないことが重要です。家族の端末を借りて操作する場合でも、申込みの主体は本人です。自分以外の情報を入力したり、家族に代わって判断したりするのではなく、申込者本人が内容を確認しながら進めるべきです。
選ぶ前に読んでおきたい記事

遅延時に見えてくる、Yahoo!乗換案内の利用者どうしの支え合い

Tile Explorerは中断や通信断からどこまで戻れるか

Uber Eatsの価値は料理選びから「待ち時間の見える化」へ

テレビのリモコンが見つからない夜に、スマホが頼れる一台になる理由

8 Ball Poolへ移る価値はあるか 狙いと手球の位置を読む対戦の魅力

Family Spaceの位置共有は、家族の連絡をどう穏やかにするか
私なら、操作を始める前に、本人が確認できる連絡手段、返済に使う口座や資金の見通し、借入れの目的をメモします。これはアプリの機能というより、誤入力や勢いでの申込みを防ぐための準備です。特に「いくら借りられるか」ではなく「毎月いくらなら無理なく返せるか」を先に決めると、判断がぶれにくくなります。
また、スマートフォンを買い替える予定がある人は、申込み途中で端末を変更しないほうが安心です。本人確認やログインに関わる操作が途中で止まると、再開の手順を確認する手間が増えます。急いでいるときほど、充電と通信環境を整え、落ち着いて一つずつ画面を読むことをおすすめします。
アプリ完結の便利さと、立ち止まりにくさ
このアプリの大きな特徴は、申込みから借入れ、返済までをスマートフォンで進められることです。店舗の営業時間に合わせる必要がなく、仕事や家事の合間に確認できるのは助かります。ドコモの金融サービスに慣れている人だけでなく、回線契約を持たない人にも入口が用意されている点は、利用対象を狭くしていません。
一方で、手続きがスマホ内で完了するほど、借入れが生活の中に入り込みやすくなります。窓口で相談する場合は、移動や会話の時間が自然なブレーキになりますが、アプリでは自分でそのブレーキを作らなければなりません。私は、申込み画面を開いたまま即決せず、家計表を見てから戻る習慣を作るのが大切だと思います。
便利さは、返済計画を省略する理由にはなりません。 ここを理解できる人にとっては、場所や時間に縛られず確認できることが強みになります。逆に、給料日前の不足を毎回埋める目的で使い続けるなら、アプリの使いやすさよりも家計の立て直しを優先したほうがよいでしょう。
家庭での使い方を決めるための現実的な手順
私が家庭で利用するなら、まず借入れの目的を一文で書きます。「今月の生活費」では曖昧なので、「給料日前の一時的な医療費」のように、必要性と返済時期を見直せる形にします。目的が書けない場合は、申込みを急がず、支出の延期や家族との相談など別の選択肢を先に探します。
次に、返済資金をどこから出すかを確認します。将来の収入を楽観的に見積もるのではなく、家賃、光熱費、通信費、食費などを差し引いた後に残る金額で考えます。家族の収入をあてにする場合も、本人の了承を得ずに計算へ入れないほうが安全です。共有家計なら、返済分を誰が負担するかを申込み前に話し合います。
三つ目は、アプリの操作と家族への説明を分けることです。本人が一人で申込みを進められるからといって、家族への説明まで不要になるわけではありません。家計に影響する借入れなら、返済予定と負担者を共有しておくと、後から生活費が足りなくなる事態を避けやすくなります。
たとえば、夫婦のどちらかが家電の修理費を用意するケースでは、借入れをした人だけでなく、翌月の家計からどの程度返済するのかを二人で確認します。返済が終わるまで外食を減らす、別の買い物を延期するなど、具体的な調整まで決めておくと、アプリを開くたびに不安になる状態を減らせます。
通常のローンやカードとの違いをどう見るか
従来のローン窓口やカードローンと比べたとき、このサービスの魅力は、スマートフォン中心で手続きを進められることです。外出しにくい人や、仕事中に電話を受けにくい人にとって、確認を自分の都合に合わせやすいのはメリットです。ドコモの回線契約がない人も申込み対象になるため、通信会社を理由に候補から外す必要もありません。
ただし、スマホ完結が常に最良とは限りません。借入れの条件を人に相談しながら整理したい人、返済額や契約内容を対面で確認したい人には、相談窓口のある金融機関のほうが納得しやすい場合があります。すでに利用中の銀行やカードに、目的に合った借入れ方法があるなら、金利や返済方法を比較してから決めるべきです。
私は、比較の際に「申込みの速さ」だけを見るのは危険だと思います。確認したいのは、借りた後の返済日、毎月の負担、追加で借りたくなったときの自制のしやすさです。アプリで手軽に借りられることと、家計にとって有利であることは同じではありません。
また、少額の不足を埋めるつもりでも、返済が長引けば生活費の余裕が削られます。借入れを繰り返す可能性がある人は、アプリの操作性より、収入と支出を見直せる家計管理の仕組みを先に整えたほうがよいでしょう。私は、一時的な資金需要に対する選択肢として検討し、恒常的な生活費の補填には使わない線引きをすすめます。
年齢表示から考える利用者の範囲
ストア上のコンテンツ表示は3歳以上ですが、これは金融サービスを子どもが利用することを意味する表示ではありません。実際に借入れを検討する人は、年齢表示だけで判断せず、申込み条件や本人確認の画面を自分で確認する必要があります。子どもが使う端末に入っていても、家族が自由に操作できるアプリとして扱わないことが大切です。
家庭内で未成年者が共有端末を使うなら、金融アプリを開いたままにしない、本人以外が申込みを進めない、通知や画面を見せないといった基本的な線引きを決めます。年齢に関する表示と、借入れ契約を結べるかどうかは別の判断です。ここを曖昧にすると、本人の意図しない操作や家族間の誤解につながります。
高齢の家族が利用する場合も同じです。スマートフォン操作を手伝うとしても、入力内容と契約判断は本人が理解して行うべきです。私は、横で画面を操作するより、表示された内容を読み上げて本人に確認してもらう方法のほうが、後から「何を申し込んだのか分からない」という事態を防ぎやすいと感じます。
使い始める前に確認したい仕様と使い勝手
このアプリはNTT DOCOMOが開発するファイナンス分野のアプリで、無料で入手できます。リリースは二千二十二年六月二十二日で、現在のバージョンは二・二・〇です。Androidでは八・〇以上が必要なので、古い端末を家族から譲り受けて使う場合は、OSの条件を先に確認しておくと無駄な準備を避けられます。
ストアでは平均四・五の評価が付いており、評価数はおよそ六千五百件、レビュー数はおよそ七百七十件です。利用規模も十万件を超えています。数字だけで自分に合うと決めることはできませんが、少なくとも一部の利用者だけが試す特殊なアプリという印象ではありません。私は、評価を見るときも、手軽さへの感想だけでなく、本人確認や返済の分かりやすさに関する内容を読むようにします。
アプリを入れる前に、端末の空き容量、OS、通知の表示場所を確認します。共有端末では通知がロック画面に出る可能性があるため、家族に見られたくない情報をどう扱うかを考えておく必要があります。通知設定を変更できるかどうかを含め、実際の画面で確認してから利用するのが安全です。
申込み中に分からない言葉が出てきたら、勢いで進めず、内容を読み直します。金融契約では、短い説明でも返済に関係する重要な意味を持つことがあります。スクリーンショットを家族の端末へ送る方法は、個人情報が残る可能性があるため、私はおすすめしません。必要な内容は本人が安全な場所に記録し、不要になった画像は残さないほうがよいでしょう。
返済の確認を習慣にできるか
借入れ後に重要なのは、アプリを入れたことではなく、返済予定を生活費の中に組み込めるかです。私は返済日をカレンダーに記録し、給料日や家賃の支払いと重ならないか確認します。家族と家計を共有しているなら、返済分を生活費の一覧に入れ、誰が見ても分かる状態にしておくと安心です。
返済のために別の借入れを考え始めたら、そこで利用を止めて家計を見直します。これはアプリの欠点というより、借入れサービス全般に共通する危険です。スマホで完結するからこそ、追加申込みの前に紙や家計アプリで支出を一覧にするなど、別の場所に判断を移す工夫が有効です。
家族に知られたくないという気持ちだけで、返済計画を一人で抱え込むのも危険です。プライバシーを守ることと、家計への影響を共有することは両立できます。借入れ額や契約情報を必要以上に広げる必要はありませんが、返済に関係する人には、負担額と期間を伝えておくべきです。
反対に、家族が勝手に端末を操作したり、本人の同意なく申込みを進めたりするのは避けなければなりません。共有端末を使う家庭ほど、本人のアカウント、本人の判断、本人の返済責任を分けて考えることが重要です。この境界が守れないなら、私は利用をすすめません。
家庭向けの結論と、向いている人
私の結論は、本人が端末と返済計画を管理できる家庭なら、検討しやすいスマホ完結型のローンサービスです。店舗へ行く時間を取りにくい人、ドコモの回線契約がなくてもスマートフォンで申込みを進めたい人には、入口の分かりやすさがあります。申込みから借入れ、返済までを一つのアプリで確認できる点も、手続きを分散させたくない人には便利です。
一方、家族が自由に触る端末しか持っていない人、契約内容を自分で理解する時間がない人、毎月の生活費がすでに不足している人には向きません。借入れを隠したい気持ちが強く、返済の相談もできない状況なら、アプリの便利さが問題を見えにくくする可能性があります。その場合は、家計相談や別の金融機関の相談窓口を先に検討したほうがよいでしょう。
利用を決めたら、本人の端末で行う、申込み目的を一文にする、返済資金を先に確認する、共有家計なら負担者を決める、通知とログイン状態を見直す、という順番で準備します。これだけでも、急いでいるときの誤操作や家族間の行き違いを減らせます。
無料で入手でき、評価も高いアプリですが、無料なのはアプリの入手であって、借入れそのものの負担がなくなるわけではありません。私は、便利さを評価しつつも、通常のローンやカード、家族との相談と並べて比較する使い方をすすめます。家庭の中でアカウントと責任の境界を守り、返済まで見通せる人にとっては、必要なときの候補になり得るサービスです。
メリット
- ドコモ回線がなくても申し込み対象になり得る
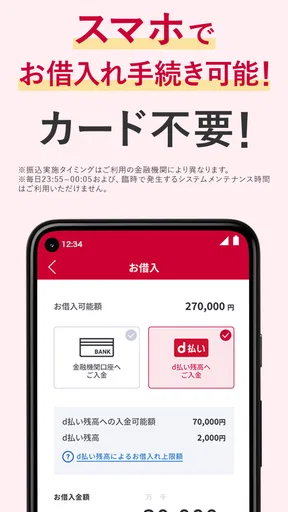
- 来店不要でスマホから手続きを完結しやすい
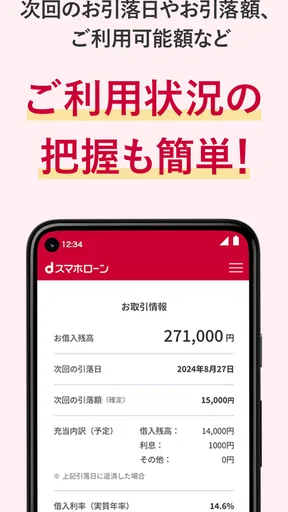
- 借入残高や返済状況をアプリで確認できる
- 少額から必要な分だけ借りやすい
- 契約後の借入・返済手続きが比較的スムーズ
デメリット
- 審査があり、申し込めば必ず借りられるわけではない
- 金利が発生するため、長期利用では負担が大きくなりやすい
- 利用限度額は審査結果や個人の信用状況で異なる
- 返済日を忘れると遅延損害金などが発生する場合がある
- 借り過ぎを防ぐため、返済計画を事前に立てる必要がある
dスマホローン ドコモのアプリローンでキャッシング・お借入れに関するよくある質問
dスマホローンはどのようなサービスですか?
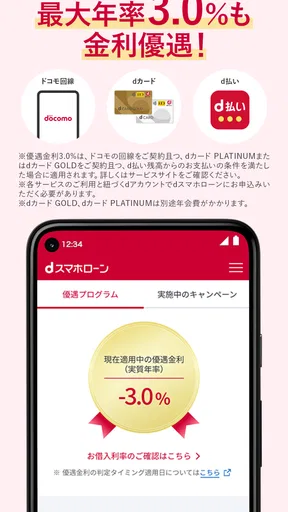
dスマホローンは、NTTドコモが提供するスマートフォン向けのローンサービスです。アプリやWebから申し込み、審査に通過すれば、契約内容に応じて借り入れを行えます。ドコモユーザー以外でも利用できる場合がありますが、申し込み条件や利用できる金融機関、適用金利などは事前に公式情報で確認することをおすすめします。
申し込みから借り入れまで、どのような手続きが必要ですか?
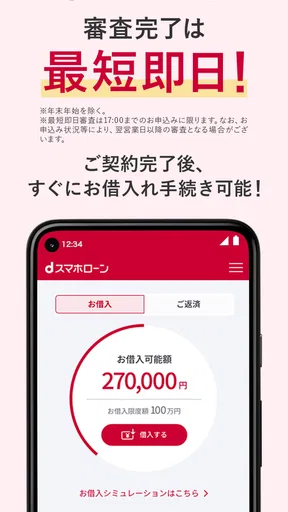
基本的には、アプリまたはWeb上で必要事項を入力し、本人確認書類を提出して審査を受けます。審査結果や契約手続きの完了後、指定した金融機関口座への振り込みなどで借り入れます。入力内容に誤りがあると確認に時間がかかる可能性があるため、勤務先情報や収入、連絡先などは正確に入力してください。
金利や利用限度額はどのように決まりますか?
金利と利用限度額は、申し込み時の審査によって個別に決定されます。年収、勤務状況、他社からの借り入れ状況、信用情報などが総合的に確認されるため、希望した条件がそのまま適用されるとは限りません。実際に契約する前に、適用金利、限度額、遅延損害金、返済総額を必ず確認しましょう。
返済方法や毎月の返済額はどうなっていますか?
返済方法や返済日、毎月の返済額は、契約内容や借入残高によって異なります。アプリでは利用残高や次回返済額を確認できる場合がありますが、借り入れ前に返済シミュレーションを利用して、無理なく返済できるか確認することが大切です。返済日に残高不足が起きると、遅延損害金や利用制限につながる可能性があります。
利用前に注意すべき点や、アプリの安全性について教えてください。
利用には審査があり、申し込めば必ず借り入れできるわけではありません。また、借り入れには利息が発生し、返済期間が長くなるほど支払総額が増える可能性があります。アプリは公式ストアからダウンロードし、不審なリンクや偽アプリには注意してください。端末の紛失や不正利用に備え、画面ロックや生体認証を設定しておくと安心です。


